DAX
-37.9100
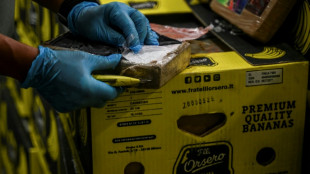
In einem Unternehmen in Niedersachsen haben Mitarbeiter dutzende Kilogramm Kokain gefunden. Die Drogen wurden zu 55 Blöcken in einer Box und drei Containern an die Firma geliefert, wie das Landeskriminalamt am Freitag in Hannover mitteilte. Insgesamt betrug das Gewicht der Drogen rund 75 Kilogramm.
Gegen den vor mehr als einer Woche ausgebrochenen Waldbrand in der Sächsischen Schweiz sind am Freitag immer noch hunderte Feuerwehrkräfte im Einsatz gewesen. Es würden wie am Vortag voraussichtlich wieder rund 600 Feuerwehrleute eingesetzt werden, sagte am Morgen eine Sprecherin des Landkreises Sächsische Schweiz-Osterzgebirge. Auf diese Zahl waren die Bodenkräfte am Donnerstag aufgestockt worden.
Vor dem Amtsgericht im rheinland-pfälzischen Idar-Oberstein hat am Freitag ein Prozess gegen einen 55-Jährigen begonnen, der kurz nach den Morden an zwei Polizisten bei Kusel Ende Januar zur Ermordung weiterer Beamter aufgerufen haben soll. Die Generalstaatsanwaltschaft Koblenz wirft dem Mann unter anderem die öffentliche Aufforderung zu Straftaten vor. Er soll in zwei Videos in einem sozialen Netzwerk zu vergleichbaren Verbrechen aufgerufen haben.
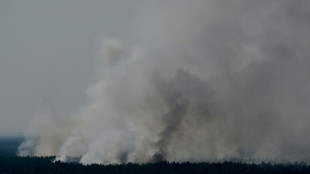
Die Feuerwehr hat Fortschritte beim Löschen des Großbrands im Berliner Grunewald gemacht. "Wir konnten den Waldbrand innerhalb des Sperrkreises in der Nacht gut bekämpfen", sagte Feuerwehrsprecher Thomas Kirstein am Freitagmorgen. Dies sei "eine gute Entwicklung". Es gehe jetzt darum, weitere offene Feuer zu löschen.
Bei einem verheerenden Brand in einem Nachtclub in Thailand sind mindestens 13 Menschen ums Leben gekommen. 40 weitere Menschen wurden bei dem Feuer im Club Mountain B im Bezirk Sattahip in der Provinz Chonburi verletzt, wie ein Vertreter der Rettungskräfte am Freitag der Nachrichtenagentur AFP sagte. Demnach brach der Brand gegen 01.00 Uhr Nachts (Ortszeit) aus. Der Bezirk Sattahip liegt rund 150 Kilometer südlich der Hauptstadt Bangkok.
Angesichts des Brandes im Berliner Grunewald haben Experten Versäumnisse bei der Kampfmittelräumung und Brandbekämpfung in Deutschland kritisiert. "Kampfmittelräumung ist Ländersache, jeder kocht da sein eigenes Süppchen", sagte Jürgen Plum von der deutschen Güteschutzgemeinschaft Kampfmittelräumung den Zeitungen der Mediengruppe Bayern vom Freitag. Zudem scheitere die Kampfmittelbeseitigung oft an den Kosten.
Der wegen Vorwürfen sexueller Übergriffe in Verruf geratene US-Schauspieler Kevin Spacey muss den Produzenten der Erfolgsserie "House of Cards" mehr als 30 Millionen Dollar Schadenersatz zahlen. Ein kalifornischer Richter wies am Donnerstag Rechtsmittel des einstigen Hollywood-Stars gegen einen entsprechenden Schiedsspruch ab. Der 63-Jährige habe eindeutig gegen vertragliche Vereinbarungen verstoßen, erklärte Richter Mel Red Recana in seinem 14-seitigen Urteil.
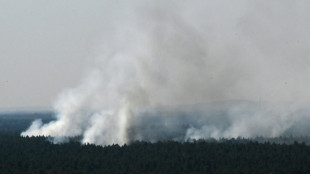
Der Großbrand im Berliner Grunewald hat sich innerhalb des von der Feuerwehr geschaffenen Sperrkreises in Richtung Südwesten ausgebreitet. Wie ein Sprecher am Donnerstagabend mitteilte, konnten die Einsatzkräfte das Feuer aber daran hindern, bis zur Autobahn Avus zu gelangen. In der Nacht zum Donnerstag hatten Explosionen auf einem im Wald gelegenen Sprengplatz der Polizei den Brand ausgelöst.
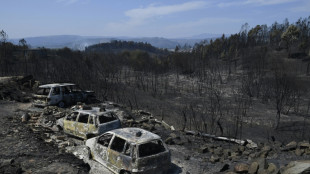
Die Feuerwehr kämpft im Nordwesten Spaniens gegen einen neuen Waldbrand. Durch die Flammen seien bereits etwa 600 Hektar Wald und Buschland in Galicien zerstört worden, teilte die Regionalregierung am Donnerstag mit. Neben den Feuerwehrleuten waren mehr als 20 Flugzeuge im Einsatz. Nach Angaben der Behörden wurde der Brand offenbar vorsätzlich gelegt.
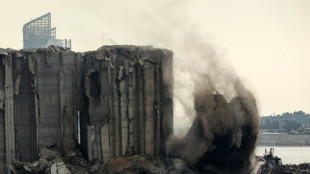
Am zweiten Jahrestag der verheerenden Explosion im Hafen von Beirut sind dort weitere Getreidesilos eingestürzt. Berichten von lokalen Medien zufolge kollabierten am Donnerstag mindestens vier Türme. Sie waren bei einer Explosion im Hafen der libanesischen Hauptstadt am 4. August 2020 schwer beschädigt worden. Experten hatten seit Tagen davor gewarnt, dass die Silos kurz vor dem Einsturz stehen könnten.
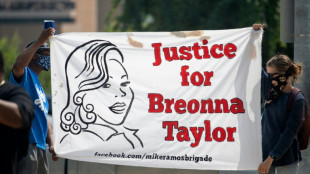
Fast zweieinhalb Jahre nach dem Tod der von Polizisten erschossenen Afroamerikanerin Breonna Taylor hat das US-Justizministerium in dem Fall vier Polizisten angeklagt. Wie Justizminister und Generalstaatsanwalt Merrick Garland am Donnerstag mitteilte, werden den Beamten unter anderem Verstöße gegen Bürgerrechte und verfassungswidrige Gewaltanwendung zur Last gelegt.
Das Landgericht im hessischen Limburg hat nach der Festnahme eines 29-Jährigen im Fall der toten 14-jährigen Ayleen aus Baden-Württemberg bestritten, die gegen ihn verhängte Führungsaufsicht beendet zu haben. Im Dezember 2007 habe das Amtsgericht Wetzlar entschieden, den Mann in einem psychiatrischen Krankenhaus unterzubringen, teilte das Limburger Gericht am Donnerstag mit.
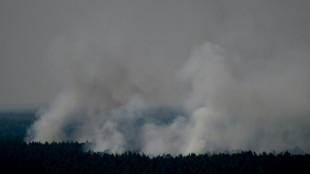
Explosionen auf einem Sprengplatz der Polizei im Berliner Grunewald haben am Donnerstag für einen Großbrand in dem Forstgebiet gesorgt. Über 250 Kräfte von Feuerwehr, Polizei und Bundeswehr waren im Einsatz, wie Feuerwehrchef Karsten Homrighausen vor Ort sagte. Zu den Explosionen war es in der Nacht gekommen.
In einem Prozess um die Tötung eines 60-Jährigen und die Zerteilung seiner Leiche hat das Landgericht Saarbrücken die beiden Angeklagten am Donnerstag zu langen Haftstrafen verurteilt. Eine 51-Jährige soll wegen Totschlags, versuchter Nötigung und des Verwendens von Kennzeichen einer verfassungswidrigen Organisation für zehneinhalb Jahre in Haft, wie ein Gerichtssprecher sagte. Ein 45-Jähriger wurde wegen Totschlags zu siebeneinhalb Jahren Gefängnis verurteilt.
In Frankfurt am Main ist ein fünfjähriger Junge aus dem dritten Stock eines Mehrfamilienhauses gestürzt. Das Kind wurde dabei schwer verletzt, wie die Polizei am Donnerstag mitteilte. Das Unglück ereignete sich am Mittwochnachmittag im Stadtteil Sachsenhausen. Die alarmierten Einsatzkräfte fanden den Jungen auf dem Vorplatz des Hauses liegend.
In Weilerswist im nordrhein-westfälischen Kreis Euskirchen ist ein 16-Jähriger am Donnerstagvormittag mit seinem Traktor gegen einen Strommast gefahren. Dieser knickte um, woraufhin der Strom in mehreren Kreisen teilweise ausfiel, wie die Polizei Euskirchen mitteilte. Betroffen waren die Kommunen Zülpich und Weilerswist sowie angrenzende Kreise, auch das Mobilfunknetz war ausgefallen.
Nach dem Tod eines Lastwagenfahrers bei einem Bahnunfall in Niedersachsen sind weitere Ermittlungen eingeleitet worden. Der Lastwagen stieß am Mittwoch auf einem Bahnübergang in Liethe im Landkreis Ammerland mit einem Zug zusammen, wie die Polizei in Oldenburg am Donnerstag mitteilte. Durch den Aufprall wurde der 52-jährige Fahrer aus seinem Fahrzeug geschleudert und erlag noch vor Ort seinen schweren Verletzungen.
Die in Russland inhaftierte US-Basketballerin Brittney Griner soll nach dem Willen der Staatsanwaltschaft wegen Drogenschmuggels für neuneinhalb Jahre ins Gefängnis. Zusätzlich forderte Staatsanwalt Nikolaj Wlasenko am Donnerstag in seinem Plädoyer vor einem Gericht im Moskauer Vorort Chimki eine Geldstrafe in Höhe von einer Million Rubel (rund 16.000 Euro).
Nach der Störung von Baggerarbeiten in Lützerath an der Abbruchkante des Braunkohletagebaus Garzweiler sind acht Klimaaktivisten in Langzeitgewahrsam genommen worden. Insgesamt wurden gegen 17 Demonstrierende Anzeigen wegen Verstoßes gegen das Versammlungsgesetz gestellt, wie die Polizei in Aachen am Donnerstag mitteilte. Einer der 17 wurde dem Jugendamt übergeben - acht wurden entlassen, nachdem sie Angaben zu ihrer Identität gemacht hatten.
Der Mediendienst Integration sieht weiterhin Defizite bei Maßnahmen gegen strukturellen Rassismus in der Polizei und fordert dagegen zusätzliche Anstrengungen. Unter Hinweis auf aktuelle Recherchen kritisierte die Organisation am Donnerstag in Berlin, dass Rassismus und Antisemitismus in der Polizeiausbildung sowie bei Fortbildungen zu wenig berücksichtigt würden. Allerdings gebe es hier Unterschiede zwischen den Bundesländern.
Die Feuerwehr hat mit dem Löschen des Großbrands im Berliner Grunewald begonnen. Es werde an zwei Stellen mit Wasserwerfern gelöscht, sagte ein Feuerwehrsprecher am Donnerstagmittag. Ein Roboter der Bundeswehr befahre das Gelände, zudem seien ein Polizeihubschrauber und eine Drohne mit Wärmebildkameras zur Lagebeurteilung im Einsatz. Später sollten dann neue Löschmaßnahmen beschlossen werden.
Der Chemiekonzern Bayer hat vor dem Hintergrund von Rechtsstreitigkeiten in den USA im zweiten Quartal einen Millionenverlust eingefahren. Das Konzernergebnis belief sich zwischen April und Juni auf minus 298 Millionen Euro, nach einem Verlust von 2,3 Milliarden Euro im Vorjahresquartal, wie das Unternehmen am Donnerstag mitteilte. Wegen laufender Vergleichsverhandlungen musste Bayer demnach zusätzliche Rückstellungen in Höhe von 694 Millionen Euro bilden.
Weil er der Administrator einer Webseite zum Bau von Sprengstoffvorrichtungen gewesen sein soll, hat die Generalstaatsanwaltschaft Frankfurt am Main Anklage gegen einen 27-Jährigen aus Darmstadt erhoben. Die Anklage wirft ihm unter anderem einen Verstoß gegen das Kriegswaffenkontrollgesetz und unerlaubten Umgang mit explosionsgefährlichen Stoffen vor, wie die Behörde am Donnerstag mitteilte. Das Amtsgericht Darmstadt eröffnete das Hauptverfahren demnach bereits.
Wenn eine Witwe aus dem Familienhaus auszieht, weil das weitere Wohnen dort für sie unzumutbar ist, muss sie nicht nachträglich Erbschaftsteuer zahlen. Die Steuerbefreiung setze Selbstnutzung der Immobilie für zehn Jahre voraus - außer bei zwingenden Gründen, worunter auch Unzumutbarkeit falle, erklärte der Bundesfinanzhof in München am Donnerstag. Die Frau aus Nordrhein-Westfalen war zwei Jahre nach dem Tod des Ehemanns auf ärztlichen Rat hin ausgezogen. (Az. II R 1/21)
Ein 50-Jähriger hat in Nordrhein-Westfalen versucht, ein Wespennest mit einem Gasbrenner zu bekämpfen - und einen Dachstuhl in Brand gesetzt. Das Feuer konnte allerdings noch vor dem Eintreffen der Feuerwehr gelöscht werden, wie die Polizei in Paderborn am Donnerstag mitteilte. Demnach war der Mann am Mittwochnachmittag in Delbrück mit einem für Unkraut vorgesehenen Gasbrenner gegen das Wespennest unter der Dachtraufe eines Wohnhauses vorgegangen.
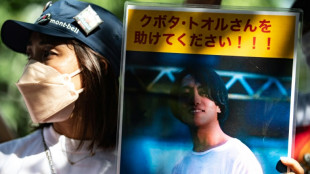
Die Behörden in Myanmar haben einen japanischen Journalisten wegen Aufrufs zum Widerstand gegen das Militär angeklagt. Zudem werde dem in der vergangenen Woche festgenommenen Reporter Toru Kubota Verstoß gegen das Einwanderungsgesetz vorgeworfen, erklärte die herrschende Militärjunta am Donnerstag.
Fluggesellschaften und Flughäfen in Deutschland haben in der Corona-Krise viel Personal abgebaut: Von Mai 2019 bis Mai 2022 sank die Zahl der Beschäftigten bei Airlines um 11,1 Prozent, bei den Flughäfen um 4,4 Prozent, wie das Statistische Bundesamt am Donnerstag mitteilte. Der Personalmangel an Flughäfen sorgt derzeit oft für lange Wartezeiten und sogar Flugausfälle.
Gegen den vor über einer Woche ausgebrochenen Waldbrand in der Sächsischen Schweiz sind am Donnerstag immer noch mehr als 500 Feuerwehrkräfte im Einsatz gewesen. Die Lage sei weiterhin angespannt, sagte eine Sprecherin des Landkreises Sächsische Schweiz-Osterzgebirge. Erschwerend komme leichter Wind hinzu. Es sei zunächst keine Entspannung zu erwarten.
Explosionen auf einem Sprengplatz der Polizei haben im Berliner Grunewald einen Großeinsatz der Feuerwehr ausgelöst. Es brenne auf einer Fläche von 15.000 Quadratmetern auf dem Sprengplatz und im angrenzenden Wald, sagte ein Sprecher der Berliner Feuerwehr der Nachrichtenagentur AFP am Donnerstag. Wegen anhaltender Explosionen auf dem Sprengplatz habe die Feuerwehr noch nicht mit dem Löschen beginnen können.
Wegen heftiger Regenfälle und Überschwemmungen sind 200.000 Menschen im Norden Japans aufgerufen worden, ihre Wohnungen zu verlassen. Zwei Menschen seien als vermisst gemeldet, sagte Regierungssprecher Hirokazu Matsuno am Donnerstag vor Journalisten. Die Unwetter führten zum Einsturz mehrerer Brücken, mehrere Flüsse traten über die Ufer.
Explosionen auf einem Sprengplatz der Polizei haben im Berliner Grunewald einen Großeinsatz der Feuerwehr ausgelöst. Es brenne auf einer Fläche von 15.000 Quadratmetern auf dem Sprengplatz und im angrenzenden Wald, sagte ein Sprecher der Berliner Feuerwehr der Nachrichtenagentur AFP am Donnerstag. Wegen anhaltender Explosionen auf dem Sprengplatz habe die Feuerwehr noch nicht mit dem Löschen beginnen können.
Ein Brand im Berliner Grunewald und in einer Lagerstätte der Polizei für Fundmunition hat einen Großeinsatz der Feuerwehr ausgelöst. "Aktuell brennt es im Grunewald und es kommt zu Explosionen", teilte die Feuerwehr am Donnerstagmorgen im Kurzbotschaftendienst Twitter mit.